Glossar
Umsatz – Was Unternehmen wirklich einnehmen, wie man ihn berechnet und strategisch steigert
Zusammenfassung: Umsatz ist eine der wichtigsten Kennzahlen im Wirtschaftsleben – und doch wird er oft verwechselt oder missverstanden. Ob in der Bilanzanalyse, beim Online-Marketing, in der Steuererklärung oder der strategischen Unternehmensplanung: Wer den Umsatz richtig versteht, kann fundierter planen, vergleichen und optimieren. In diesem umfassenden Glossarartikel erfährst du, was Umsatz wirklich ist, wie er sich von Erlös und Gewinn unterscheidet, welche Arten von Umsätzen es gibt, und wie du ihn steigern, analysieren und rechtssicher erfassen kannst. Ideal für Unternehmer:innen, Finanzverantwortliche, Gründer:innen, Controller und alle, die Kennzahlen verstehen wollen.
1. Was ist Umsatz – und wie unterscheidet er sich von Gewinn und Erlös?
Der Begriff Umsatz bezeichnet den Gesamtwert aller Verkäufe eines Unternehmens in einem bestimmten Zeitraum – ohne Abzüge von Kosten. Damit unterscheidet sich der Umsatz klar vom Gewinn, der erst nach Abzug aller Aufwendungen übrig bleibt. Auch vom Erlös muss der Umsatz abgegrenzt werden: Während Umsatz die Summe der Verkaufspreise darstellt, bezieht sich Erlös oft auf Netto-Verkaufserlöse nach Rückgaben oder Skonti.
Beispielhafte Unterschiede:
- Umsatz: 1.000 verkaufte Produkte × 10 € = 10.000 €
- Erlös: nach Rückgaben & Rabatten z. B. 9.200 €
- Gewinn: nach Abzug von Herstellungskosten, Marketing etc. z. B. 2.500 €
Umsatz ist also eine wichtige, aber nicht allein aussagekräftige Kennzahl.
2. Welche Umsatzarten gibt es – und wie unterscheiden sich Branchen?
Nicht jeder Umsatz ist gleich strukturiert. Je nach Geschäftsmodell, Branche und Vertriebskanal unterscheiden sich Art, Wiederholbarkeit und Herkunft von Umsätzen.
Umsatzformen:
- Direkter Handelsumsatz: physischer Produktverkauf (Einzelhandel, E-Commerce)
- Dienstleistungsumsatz: projektbezogen, nach Aufwand oder Pauschale
- Wiederkehrender Umsatz (Recurring Revenue): z. B. Abos, Wartungsverträge, SaaS
Auch die Zielgruppe (B2B vs. B2C) spielt eine Rolle für Vertragsvolumen, Zahlungsziele und Verkaufszyklen.
3. Wie wird Umsatz steuerlich behandelt – insbesondere bei der Umsatzsteuer?
Im steuerlichen Kontext spielt der Umsatz eine doppelte Rolle: als Grundlage für die Umsatzsteuerpflicht und als Bemessungsgrundlage für Steuerberechnungen.
Steuerliche Grundlagen:
- Umsatzsteuerpflicht ab 22.000 € (Kleinunternehmergrenze)
- Vorsteuerabzug bei geschäftlichen Käufen
- Umsatzsteuervoranmeldung bei regelmäßiger Steuererklärung (monatlich/vierteljährlich)
Kleinunternehmer:innen weisen keine Umsatzsteuer aus – müssen aber ihre Umsatzgrenzen genau beobachten.
4. Wie funktioniert eine fundierte Umsatzplanung und Prognose?
Wer zukunftsfähig wirtschaften will, braucht eine verlässliche Umsatzplanung. Diese basiert auf Marktdaten, Erfahrungswerten und Zielsetzungen.
Planungsschritte:
- Bottom-up: basierend auf erwarteten Verkäufen (z. B. 1.000 Stück × 50 €)
- Top-down: basierend auf Marktvolumen und Marktanteilszielen
- Szenarienrechnung: optimistisch, realistisch, pessimistisch
Tools wie Excel-Vorlagen, BI-Software oder Umsatzplanungs-Module in ERP-Systemen helfen bei der Strukturierung.
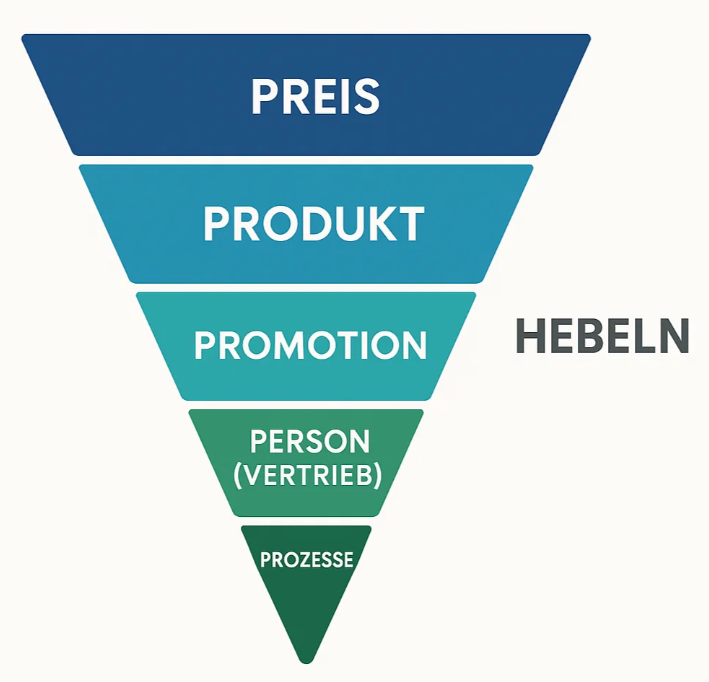
5. Wie kann man den Umsatz aktiv steigern – und welche Strategien funktionieren?
Umsatzwachstum ist das Ziel vieler unternehmerischer Maßnahmen – von Preisstrategien über Produktoptimierung bis hin zu Vertriebsausbau.
Umsatzsteigerungsstrategien:
- Preiserhöhungen mit verbesserter Wahrnehmung oder Mehrwertkommunikation
- Upselling: Kunden für höherwertige Produkte gewinnen
- Cross-Selling: passende Zusatzprodukte anbieten
- Neukundengewinnung durch Marketing & Vertrieb
- Bestandskundenpflege mit CRM, Treueprogrammen oder Support
Effektive Strategien kombinieren kurzfristige Umsatzhebel mit langfristiger Kundenbindung.
6. Wie analysiert man den Umsatz korrekt – nach Produkten, Regionen, Zeiträumen?
Nur wer seine Umsätze systematisch auswertet, erkennt Potenziale und Risiken. Umsatzanalyse ist daher Teil jeder Controlling-Strategie.
Wichtige Analyseachsen:
- Umsatz nach Produktgruppen oder SKUs
- Umsatz pro Region oder Filiale
- Umsatz im Zeitverlauf (Monat, Quartal, Jahr)
- Deckungsbeitrag & Margen je Umsatzträger
- Umsatz pro Vertriebsmitarbeiter oder Kampagne
Dashboards, BI-Systeme oder ERP-Berichte liefern die nötige Datengrundlage.
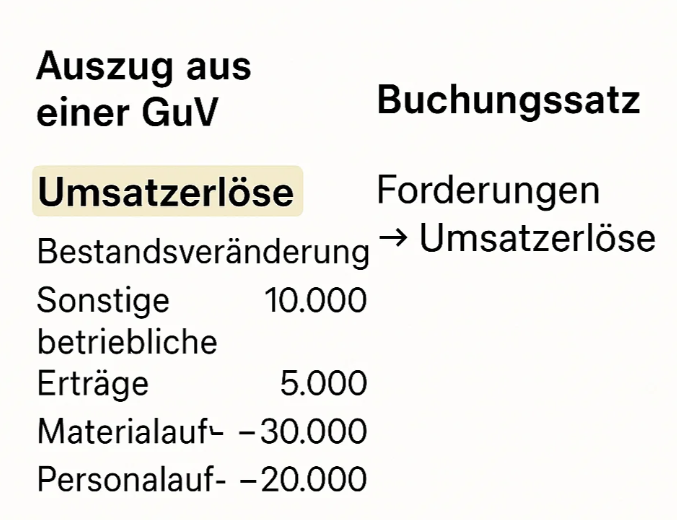
7. Wie wird Umsatz in Bilanz und GuV erfasst – und was bedeutet das buchhalterisch?
Umsatz taucht primär in der Gewinn- und Verlustrechnung (GuV) auf – als erste Position im Betriebsergebnis.
Bilanztechnische Einordnung:
- Umsatzerlöse als Erlösposition (SKR 8000–8099 im deutschen Kontenrahmen)
- Keine direkte Darstellung in der Bilanz (aber Einfluss auf Eigenkapital)
- Wichtig für Jahresabschluss, Steuererklärung, Bonitätsanalyse
Die buchhalterische Erfassung erfolgt meist als Soll-Buchung bei Zahlungseingang bzw. Forderung bei Rechnungsstellung.
8. Wie generiert man digitalen Umsatz – über Shops, Affiliate, SaaS & Co?
Digitale Geschäftsmodelle ermöglichen flexible, skalierbare Umsatzquellen – oft automatisiert oder wiederkehrend.
Digitale Umsatzquellen:
- Onlineshop-Verkäufe (physische & digitale Produkte)
- Affiliate-Marketing: Provisionen über Empfehlungslinks
- AdSense & digitale Werbung: Einnahmen durch Website-Traffic
- SaaS-Modelle (Software-as-a-Service): Abonnements und Lizenzen
Wichtig sind dabei Automatisierung, Skalierung und Kundenzentrierung (z. B. Self-Service, Funnels).
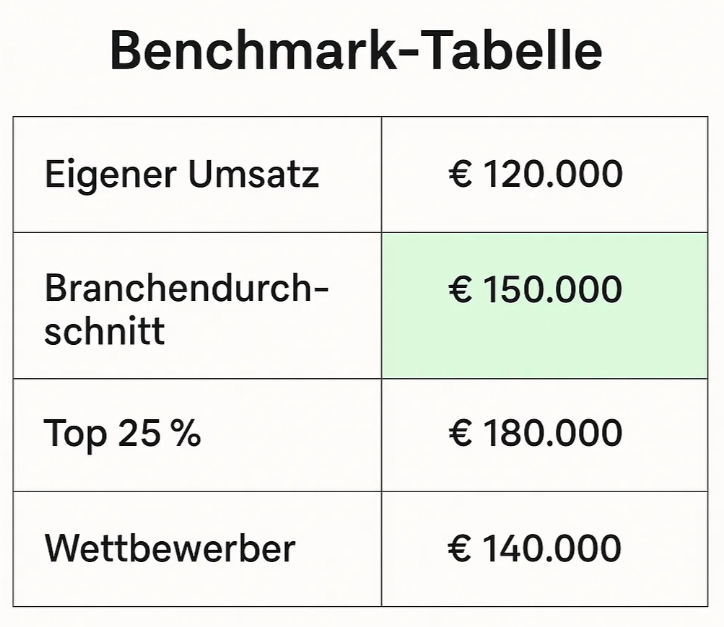
9. Wie vergleicht man Umsätze im Wettbewerb – und worauf kommt es bei Benchmarks an?
Ein Umsatz ist nur dann gut, wenn er im Kontext bewertet wird – sei es intern über Ziele oder extern über Wettbewerber.
Vergleichsarten:
- Branchen-Benchmarks: Durchschnittswerte aus Verbänden, Studien oder Reportings
- Umsatz pro Kunde (Customer Lifetime Value, CLV)
- Wachstumsraten im Vergleich zu Mitbewerbern
- Umsatzanteile (Marktanteile)
Kennzahlen wie CLV, CAC (Customer Acquisition Cost) oder ROI geben zusätzliche Vergleichsmöglichkeiten.
10. Wie funktioniert Umsatz im Ausland – Währungen, Meldungen, Steuerpflicht?
Internationaler Umsatz bringt Chancen – aber auch komplexe Regelungen bei Steuern, Währungen und Reporting.
Besonderheiten:
- Währungsumrechnung (z. B. USD, CHF, GBP) zum jeweiligen Wechselkurs
- Umsatzversteuerung nach Leistungsortprinzip (EU, Drittland)
- Meldepflichten: z. B. Zusammenfassende Meldung, Intrastat, Umsatzsteuer-ID
Gerade bei E-Commerce und digitalen Gütern gelten in der EU besondere OSS-Regelungen.
🚀 Umsatz verstehen – und gezielt wachsen
Umsatz ist mehr als nur eine Zahl – er ist das Ergebnis deiner Marktstrategie, Angebotsqualität und Kundenbeziehung. Wer Umsatz ganzheitlich versteht, analysiert und steuert, kann nicht nur wachsen – sondern auch nachhaltig wirtschaften.
👉 Du willst:
- Deinen Umsatz strukturieren und richtig einordnen?
- Mehr Umsatz generieren – mit digitalen Strategien oder im Vertrieb?
- Deinen Umsatz gezielt analysieren und verbessern?
Dann beginne jetzt mit einem Umsatzkonzept, das zu deinem Business passt – fundiert, skalierbar, nachhaltig.